

Esta introdução esclarece, de forma prática, quais papéis costumam ser exigidos quando alguém busca crédito para adquirir um imóvel. O leitor entende o papel de cada etapa e como a organização prévia reduz riscos e atrasos.
O processo teve etapas claras: análise de capacidade de pagamento, checagem jurídica do imóvel e verificação extra quando houve uso do FGTS.
Em geral, a lista cobriu papéis do comprador, do vendedor e a matrícula atualizada — válida em torno de 30 dias — além de certidões, comprovantes de endereço e CPF conferido no site da Receita.
As instituições avaliaram histórico financeiro e composição de renda entre co-compradores. Muitas aceitaram comprometimento de parcela entre 30% e 45% da renda.
Embora a relação de itens pareça longa, reunir a documentação de forma sistemática acelerou a aprovação e evitou retrabalhos. Consultar o checklist oficial da instituição alinhou o valor do crédito às condições reais.
Principais aprendizados
- Separe papéis do comprador, do vendedor e a documentação do imóvel.
- Verifique a matrícula com validade recente (±30 dias).
- Confirme o CPF no site da Receita quando exigido.
- Considere composição de renda entre compradores para aumentar o crédito.
- Cheque certidões e regularidade fiscal (IPTU, condomínio) antes de enviar.
Checklist inicial para fazer financiamento imobiliário com segurança
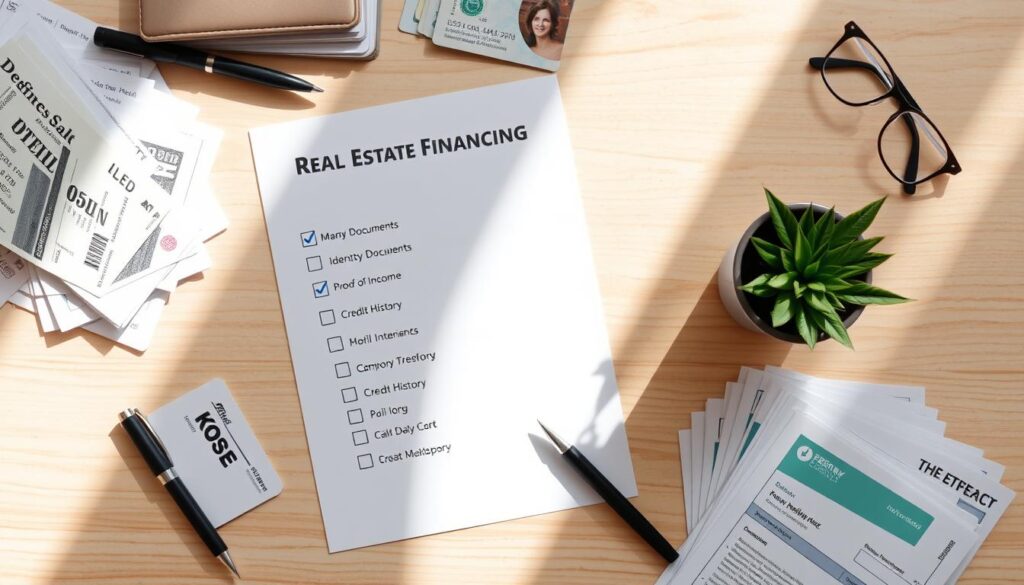
Antes de avançar, organize a situação financeira e os documentos essenciais. Comece confirmando o CPF no site da Receita Federal e resolvendo pendências na Serasa.
Reserve desde já o valor das parcelas na rotina de pagamentos. Assim mantém o histórico de pagamento saudável e aumenta a chance de aprovação do crédito.
Faça simulação em pelo menos três instituições diferentes. Compare taxa, prazo e CET; pequenas variações mudam bastante o custo total ao longo dos anos.
Monte um dossiê com comprovante de endereço, carteira de trabalho, holerites, extratos e a última declaração do IR obtida no e-CAC. Isso reduz idas e vindas durante o processo.
“Verificar o CPF e simular cenários em bancos distintos evitou atrasos e aumentou o limite disponível.”
Considere a composição de renda entre compradores e avalie o uso do FGTS. Mapeie a trilha: análise de crédito, checagem jurídica, vistoria, contrato e liberação do crédito.
- Mantenha um checklist atualizado e um canal aberto com a instituição para tirar dúvidas rapidamente.
- Entenda que existem alguns critérios internos dos bancos que variam e influenciam a aprovação.
Documentos para financiamento imobiliário: o que o comprador precisa reunir
Reunir a identificação e comprovantes certos reduz atrasos na análise do crédito. O comprador deve apresentar documento de identidade válido (RG ou CNH) e, quando necessário, a carteira de trabalho.
Se o número do CPF não constar no papel, baixou-se o comprovante no site da Receita Federal para conferência direta. Essa checagem evitou divergências durante o processo.
Estado civil exige certidão de nascimento (solteiros), certidão de casamento ou declaração de união estável. Em casos de divórcio, a averbação foi solicitada.
O comprovante de endereço precisa ser recente (até 90 dias) — contas de luz, água ou internet são aceitas. Quando houve uso do FGTS, o comprovante vinculou-se ao pedido.
Para comprovar renda, juntaram-se holerites dos últimos três meses, CTPS, contrato de trabalho, Decore, extratos e a última declaração do imposto de renda obtida no e-CAC. Empresários apresentaram pró-labore; autônomos, Decore e extratos.
“Organizar todos os papéis em um dossiê prático encurtou o tempo de análise e evitou solicitações complementares.”
- Certidão conjunta de débitos federais foi exigida em alguns casos específicos.
- Para liberação do FGTS, apresentaram-se IPTU, certidão de matrícula e o extrato original do FGTS.
- Revisar datas, assinaturas e legibilidade reduz atrasos no cronograma do imóvel.
Documentação do imóvel exigida pela instituição financeira
A checagem da documentação do imóvel evita atrasos e ajustes no valor. A instituição pediu provas claras da titularidade e da regularidade fiscal e condominial.
Cópia atualizada da matrícula, registro e certidão vintenária
Apresentou-se a matrícula atualizada (validade até 30 dias) e o registro de propriedade. A certidão dominial vintenária comprovou a cadeia de titularidade dos últimos 20 anos.
Regularidade fiscal e condominial
Foi exigida a certidão negativa de IPTU emitida pela prefeitura e a declaração negativa de débitos do condomínio. Esses papéis previnem a transferência de dívidas após a compra.
Projetos, plantas e documentos técnicos
Em unidades novas ou casos específicos, a planta baixa e os documentos técnicos confirmaram metragem e padrão construtivo. Isso ajudou a instituição a validar o valor e a conformidade urbanística.
“A conformidade documental do imóvel foi determinante para a aprovação do crédito.”
- Matrícula e registro: confirmam titularidade e ônus.
- Certidão vintenária: minimiza riscos legais.
- Plantas: validam área e padrão construtivo.
Organizou-se uma lista de checagem com prazos de validade e pontos a conferir, e, quando necessário, solicitou-se segunda via no cartório ou consultou-se o site local para agilizar a coleta.
Para entender melhor os gastos envolvidos e evitar surpresas durante o processo, consulte também gastos da compra do imóvel.
Documentos do vendedor: pessoa física e pessoa jurídica
Identificar corretamente quem vende o imóvel é passo essencial no processo.
Para a pessoa física, a instituição exigiu RG, CPF e certidão de estado civil atualizada.
Quando o vendedor era solteiro, a certidão nascimento foi aceita.
Em alguns casos, pediram também declaração de profissão ou vínculo de trabalho.
Quando o vendedor era uma empresa, pediu-se cópia do contrato ou estatuto social, CND/CCN de tributos federais e CRF do FGTS.
Também foram solicitados RG e CPF dos representantes e ata de eleição da diretoria.
Em situações específicas, houve pedido de carta com firma reconhecida.
- Conformidade: checaram-se assinaturas e prazos de certidão.
- Transparência societária: conferiram-se poderes dos administradores.
- Integração documental: cruzou-se dado do vendedor, do bem e do comprador.
- Rastreabilidade: quando houve FGTS, vinculou-se extrato e confirmações trabalhistas.
- Organização: montou-se uma lista com todos documentos do vendedor para agilizar o acordo.
Em alguns casos, a análise de risco exigiu documentos extras, como declarações de inexistência de ações reais.
Ter a documentação completa reduziu retrabalho e acelerou o valor e o acordo final no financiamento.
Conclusão
Garantir o pagamento de taxas e a organização dos registros acelera a mudança para a casa desejada.
Planejamento financeiro incluiu ITBI, escritura e registro, com impacto no valor final e possibilidade de desconto no primeiro imóvel.
O cronograma seguiu envio dos documentos, análise jurídica, vistoria, assinatura do contrato e liberação do crédito pela instituição.
Antes da assinatura, conferiram-se CPF, extrato do FGTS, declaração de renda e os principais documentos. Simulação em mais de um banco ajudou a ajustar parcelas e preservar o orçamento.
Com tudo em ordem, o comprador avançou para a casa própria e consolidou o sonho. Manter revisão anual de taxas e fluxo de pagamento evita surpresas no longo prazo.
Próximo passo: a equipe Ikapuy (CRECI 10441J) atende Maringá e região — confira apartamentos à venda em Maringá ou chame no WhatsApp (44) 99722-8282.


